Автор: Ирина Ступина, главный бухгалтер АО «ВЭД Агент»
Расскажу о некоторых изменениях в налоговом законодательстве России. Часть из них уже произошли в 2020-2021 годах, а другие только ожидают нас.
Начну с авансовых платежей по налогу на прибыль. В 2020 году был временно увеличен лимит для уплаты ежемесячных авансовых платежей внутри квартала. На 2020 год этот лимит увеличили до 25 млн рублей в квартал (п. 2 ст. 2 ФЗ от 22.04.2020 № 121-ФЗ). Можно было этим воспользоваться, сэкономив средства в обороте. В наступившем 2021 году лимит вернулся к прежней цифре — 15 млн рублей в среднем за квартал (Письмо ФНС РФ от 13.05.2020 № СД-4-3/7843 «О переходе в 2020 году на уплату квартальных авансовых платежей).
По зачету и возврату переплаты по налогам, пеням и штрафам также произошли изменения: с 1 октября 2020 года можно засчитывать переплату в счет уплаты налогов, пеней и штрафов по налогам других уровней. Ранее такое было невозможным. Зачет производился строго по уровням. Федеральные налоги мы могли засчитывать в уплату федеральных налогов, региональные — в уплату региональных, местные — в уплату местных. С 1 октября 2020 года стал доступен межуровневый зачет.
По страховым взносам таких послаблений нет. Там зачет происходит по-прежнему строго по видам платежей.
По возврату налогов, наоборот, стало сложнее. Для этого не должно быть никаких налоговых недоимок, пеней и штрафов. По прежнему правилу во внимание принимали лишь долги, относящиеся к налогу того же вида. Теперь налоговая проверит обязательства по всем налогам.
Начиная с отчетности за III квартал 2020 года стартовал пилотный проект по сокращению сроков «камералки» до одного месяца. Это касается деклараций, в которых заявлено возмещение НДС. Для того чтобы участвовать в этом пилотном проекте, налогоплательщик должен соответствовать двум группам условий. Налоговая оценит налогоплательщика на соответствие этим условиям, и если они будут одновременно соблюдаться, то «камералка» завершится уже через месяц с даты подачи декларации (Письмо ФНС РФ от 06.10.2020 № ЕД-20-15/129 «О проведении камеральных проверок налоговых деклараций по НДС»).
Первая группа условий:
- налогоплательщик не просит возместить НДС в заявительном порядке;
- налогоплательщик относится к низкому, среднему или неопределенному (для ИП) уровню риска, что оценивается по автоматизированной программе налоговиков;
- налогоплательщик уже заявлял возмещение НДС в предыдущем периоде, и более чем 70% заявленной сумму ему возвращали;
- более 80% вычетов в поданной декларации приходится на контрагентов низкого, среднего или неопределенного (для ИП) уровней риска, и более 50% контрагентов уже фигурировали в декларации за предыдущий квартал;
- налогоплательщик за предыдущие три года заплатил налогов больше, чем просит возместить в данной декларации (при этом берутся не календарные три года, а 36 месяцев, предшествующих кварталу, за который подается декларация).
Вторая группа условий:
- нет ошибок и противоречий в декларации;
- нет расхождений по операциям между декларацией налогоплательщика и декларацией контрагента или эти расхождения не говорят о том, что налог занизили или возмещение завысили;
- нет признаков нарушений налогового законодательства, которые бы показывали, что возмещение завысили или занизили налог к уплате.
Какие плюсы для налогоплательщика есть в этом пилотном проекте? Он помогает эффективнее пользоваться оборотными средствами. Ну а минусы в том, что при таком ускоренном прохождении «камералки» есть риск попасть в план выездной налоговой проверки. Конечно, это может произойти только в том случае, если налоговики выявят какие-то несоответствия; найдут какие-то объекты, которые мы должны были учесть и не отразили; выявят, что сделку исполнил не контрагент и не лицо, уполномоченное на исполнение этой сделки, или найдут какие-то иные налоговые правонарушения.
Важное изменение 2021 года — отмена ЕНВД. С 1 января 2021 года налоговая по умолчанию перевела тех, кто применял Единый налог на вмененный доход, на общую систему налогообложения. Если, конечно, не был выбран другой налоговый режим. Соответственно все налогоплательщики, которые были на «вмененке», должны были принять решение, на какой же объект налогообложения им перейти.
При переходе на общий режим налогообложения организация платит НДС и налог на прибыль, а индивидуальные предприниматели платят НДС и НДФЛ.
Выбравшим «упрощенку» нужно было до конца 2020 года подать уведомление о переходе на УСН. В уведомлении нужно было выбрать объект налогообложения (либо доходы со ставкой 6%, либо доходы минус расходы со ставкой 15%). При переходе на «упрощенку» нужно было учитывать лимит. С 2021 года лимит для перехода на УСН составляет 112,5 млн рублей за 9 месяцев 2020 года.
Федеральный закон от 17.02.2021 N 8-ФЗ "О внесении изменений в главы 23 и 25 части второй Налогового кодекса Российской Федерации" продлил срок подачи уведомления о переходе на УСН организациями и ИП, применявшими ЕНВД в 4 кв. 2020 г. до 31 марта 2021 г.
Можно было рассмотреть и другие специальные режимы налогообложения. Индивидуальные предприниматели, у которых не более 15 сотрудников и годовой доход не превышает 60 млн. рублей, могли выбрать патентную систему налогообложения с уплатой 6% с доходов. Но у патентной системы есть ограничения: ее можно применять не для всех видов деятельности.
Индивидуальные предприниматели, у которых нет наемных сотрудников и у которых годовой доход не превышает 2,4 млн рублей в год, могли стать самозанятыми. В этом случае необходимо уплачивать 4% с доходов при реализации товаров, работ и услуг физическим лицам и 6% — при реализации товаров, работ и услуг индивидуальным предпринимателям и юрлицам. По применению этого спецрежима также есть ограничения. И небольшая тонкость: если на «упрощенке» и патентной системе режимы могут совмещаться, то самозанятые совмещать режимы не могут.
Если применявшие «вмененку» решили перейти на «упрощенку», им нужно учитывать переходные положения при смене режима.
Например, при переходе на УСН в доходы включается оплата товаров (услуг), если и оплата, и реализация произошли уже после перехода на «упрощенку». (Письма ФНС РФ от 27.10.2020 № СД-4-3/17615 и Минфина РФ от 01.04.2019 № 03-11-11/22190).
Не включаются в доходы на УСН авансы, которые были получены до перехода на УСН, а отработаны после этого (п. 1 ст. 346.17 НК РФ. Письмо Минфина РФ от 03.07.2015 № 03-11-06/2/38727).
Не включаются в доходы на УСН оплаты за товары, которые вы поставили на ЕНВД, если она поступила после перехода на УСН (п. 1 ст. 346.17 НК РФ. Письма ФНС РФ от 27.10.2020 № СД-4-3/17615@. Минфина РФ от 01.04.2019 № 03-11-11/22190).
Расходы на товары для перепродажи, понесенные в период ЕНВД, можно учесть после перехода на УСН по мере реализации таких товаров. Причем это правило действовало уже с 2020 года.
После перехода на УСН вы можете учесть оплаченные расходы, непосредственно связанные с реализацией таких товаров.
Добровольно уйти с УСН на другой режим налогообложения вы можете только с начала очередного года (п. 3 ст. 346.13 НК РФ).
23.11.2020 г. был принят Федеральный закон №373-ФЗ о внесении изменений в Налоговый кодекс. Он призван сгладить момент отмены ЕНВД. В этом законе уже прописаны точные схемы. Например, как учитывать материальные расходы, страховые взносы, суммы НДС после перехода на УСН.
В этом году, с 1 июля, нас ждут изменения в Налоговый кодекс, связанные с началом применения Национальной системы прослеживаемости товаров. Еще в середине 2019 года страны ЕАЭС договорились о создании такой системы прослеживаемости товаров. До конца 2020 г в России проходил эксперимент, в котором ЮЛ и ИП участвовали добровольно. В эксперименте участвовали такие товары, как детские коляски, автопогрузчики, экскаваторы, мониторы, холодильники, стиральные машины, интегральные схемы. Цель эксперимента — понять, готова ли информационная система противодействовать нелегальному ввозу и обороту продукции и можно ли распространить систему прослеживаемости на другие товары.
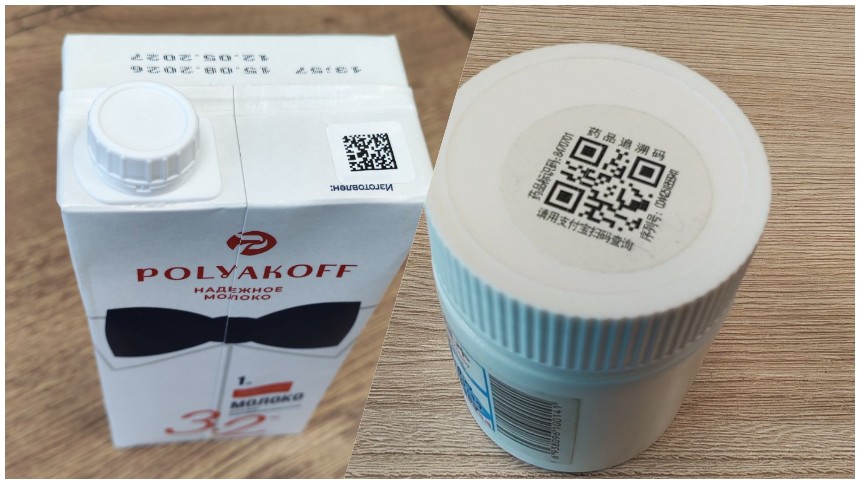
Система прослеживаемости товаров несколько похожа на маркировку. У них одни и те же цели: легализация оборота, отслеживание всей цепочки контрагентов, контроль цен, повышение собираемости таможенных сборов и налогов. Но, в отличие от маркировки, система прослеживаемости товаров будет касаться импортных товаров.
С даты вступления в силу этих поправок, то есть с 1 июля 2021 года у налогоплательщиков, которые будут совершать операции с товарами, подлежащими прослеживаемости, появятся новые обязанности. Во-первых, мы должны будем уведомить налоговую об остатках товаров, подлежащих прослеживаемости не позднее 30 дней с даты вступления в силу нормативного акта. Во-вторых, мы должны будем ежеквартально отчитываться в налоговую не позднее 25 числа месяца, следующего за истекшим кварталом, об операциях с товарами, подлежащими прослеживаемости.
Главу 16 НК РФ дополнили статьями 129.15 – 129.17 об ответственности за непредставление отчета, счета-фактуры, неотражение сведений в счетах-фактурах.
Перечень товаров, которые будут подлежать прослеживаемости, утвердит Правительство РФ. В этом перечне будет код ТН ВЭД, код в соответствии с Общероссийским классификатором продукции, а также количественная единица измерения товара, используемая в целях осуществления прослеживаемости. В Налоговом кодексе будут прописаны случаи прекращения и возобновления прослеживаемости. Например, прослеживаемость товаров прекращается при передаче в производство, утилизации, реализации ФЛ для личных целей. И возобновляться прослеживаемость будет, например, в случае возврата товаров физлицами. Если налоговая выявит какие-то несоответствия между сведениями из отчетности о прослеживаемых товаров с другой отчетностью (НДС, налогом на прибыль, УСН, единой декларацией), либо между отчетностью о прослеживаемости, представленной другими налогоплательщиками, то будет вправе истребовать необходимые документы.
В общем случае при реализации товаров, подлежащим прослеживаемости, счет-фактуры должны будут выставляться в электронном виде. Исключения прописаны в Налоговом кодексе. Необязательно применять электронные счет-фактуры, если мы реализуем подлежащие прослеживаемости товары физлицам для личных целей, самозанятым, при экспорте (реэкспорте) с территории РФ, а также в случае перемещения и реализации товаров из России в другие страны ЕАЭС. В счет-фактуры добавят новые реквизиты. Там будут номер партии прослеживаемого товара, количественная единица в целях прослеживаемости товаров и само количество товаров.