Рынок автомобильных перевозок между Китаем и Россией вышел на относительное равновесие: соотношение спроса и предложения стабилизировалось, а рост тарифов приостановился. При этом участники рынка отмечают избыток транспортных мощностей в самом Китае. Предложение в отдельных сегментах превышает спрос, усиливая конкуренцию и оказывая давление на ставки. Анализ сделали журналисты портала «РЖД Партнер».
По оценкам участников логистического рынка, часть перевозчиков вынуждена снижать цены, а экономика отдельных рейсов приближается к точке безубыточности. В одной из компаний перевозчиков отметили, что некоторые перевозчики работают с минимальной прибылью либо в убыток.
Среди факторов, повлиявших на деловую активность, называют ослабление рубля к юаню, национальные праздники в Китае с 25 сентября по 7 октября, а также переход с 1 сентября на электронные экспедиторские документы. Эти обстоятельства увеличили неопределенность для участников внешнеэкономической деятельности.
При этом ситуация на рынке может измениться уже во второй половине октября. Эксперты связывают возможный рост нагрузки с ограничениями при въезде в Китай через Казахстан, дефицитом российских разрешений у китайских перевозчиков и сезонным спросом на перевозку грузов с температурным режимом.
Ситуация на границе
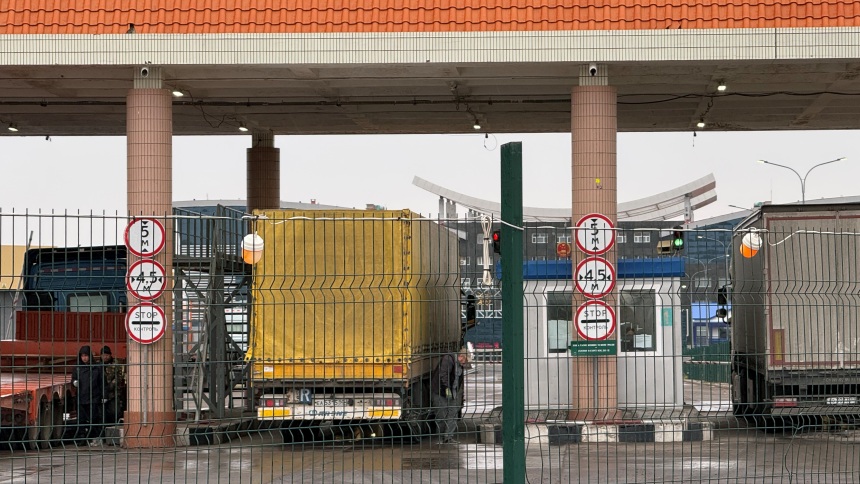
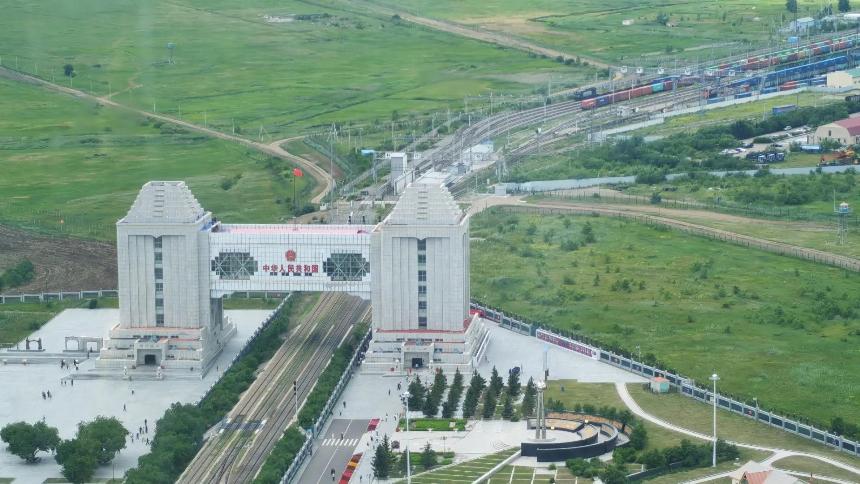
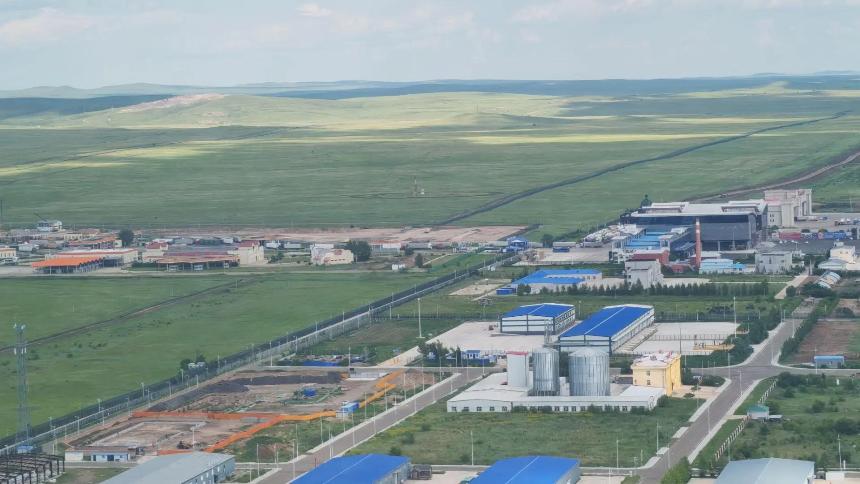
Наиболее предсказуемым остается переход «Забайкальск – Маньчжурия». Перевозчики могут заранее планировать заезд в Китай и при необходимости переносить дату пересечения границы.
В сентябре на обратном направлении возникали задержки выезда из Маньчжурии: китайским перевозчикам не хватало бланков российских разрешений. К настоящему времени проблема устранена, и выезд из КНР проходит в обычном режиме.
Гораздо сложнее обстоит ситуация на казахстанском направлении. Свободные брони на въезд в Китай доступны преимущественно с конца октября, а все казахстанско-китайские пункты пропуска перегружены. Даже после увеличения с 28 сентября числа слотов через Майкапчагай и Достык дефицит сохраняется.
При этом, дополнительные заезды были разобраны за считаные минуты. Сложности возникают и с приобретением так называемых «золотых броней» – права на внеочередной въезд, несмотря на их высокую стоимость. Рост нагрузки связывают с увеличением числа китайских автомобилей, которые пересекают границу без груза.
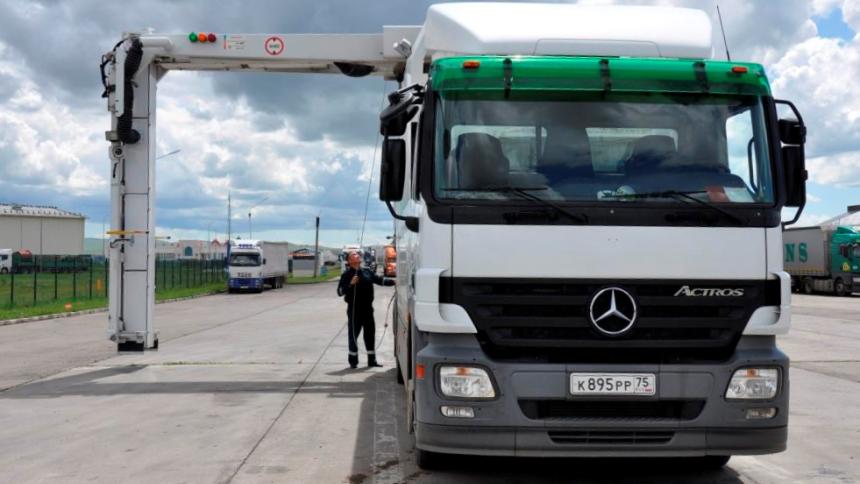
Досмотры в Казахстане в целом нормализовались, однако исключать этот фактор из расчета сроков пока рано. Проверкам чаще подвергаются одежда, обувь, бытовая техника, электроника и другие товары народного потребления, а также грузы с признаками двойного назначения. Такие процедуры способны заметно увеличить срок доставки.
Морские маршруты
На морском направлении через Дальний Восток сохраняется высокий спрос, а ставки растут на фоне нехватки оборудования в Китае. Одновременно Черное море остается зоной повышенной неопределенности: перевозчики вводят надбавки за военные риски и переориентируют часть судов в порты Балтийского бассейна.
При этом расширяется регулярность морского сообщения между Турцией и Санкт-Петербургом. Maersk и Hapag-Lloyd также возвращают часть сервисов через Красное море. В результате грузопотоки продолжают перераспределяться между Дальним Востоком, Балтикой и традиционными маршрутами.
Железнодорожное направление
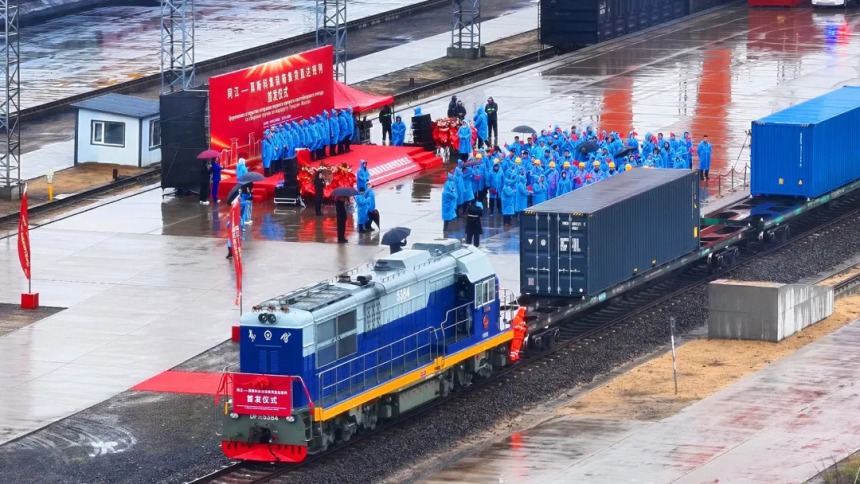
На железной дороге ограничения пропускной способности проявляются особенно заметно. На терминалах Дальнего Востока увеличиваются сроки обработки грузов, а задержки отправления составов из Китая в сторону дальневосточных погранпереходов достигают 10–20 дней.
Дополнительное время требуется непосредственно на границе. Перегрузка на железнодорожном пограничном переходе «Маньчжурия – Забайкальск» занимает от 14 до 21 дня. На переходах между Казахстаном и Китаем ситуация выглядит стабильнее: перегрузка занимает до 10 дней.
Задержки сопровождаются удорожанием перевозок. В середине сентября терминалы Дальнего Востока объявили о повышении тарифов, а с 1 октября в России проиндексировали железнодорожные грузовые тарифы на 8,5%.
В результате железнодорожный маршрут сталкивается с двойным давлением – временным и ценовым. Для грузовладельцев все большее значение приобретают не только базовая ставка перевозки, но и сроки ожидания, доступность терминальных мощностей и возможность своевременно пересечь границу.
Текущая ситуация на маршруте Китай – Россия показывает разрыв между наличием транспорта и реальной пропускной способностью логистической инфраструктуры. Машины и грузы могут быть доступны, однако своевременное пересечение границы или прохождение перегруженного участка маршрута становится отдельным дефицитным ресурсом.